Розповідаємо про умови кредитних карток у банках України та як їх оформити онлайн на найвигідніших умовах
Банки в 2026 році впевнено нарощують обсяги кредитування населення, а пропозицій споживчого кредитування стає все більше. Як змінюються умови кредитних карток, які ліміти по карткам встановлюють банки, чи можна оформити кредит онлайн та як погасити позику без зайвих витрат – у матеріалі РБК-Україна.
Головне:
- Банки активно кредитують населення: за 8 місяців 2026 року обсяг споживчих кредитів у гривні зріс на 25,65% до 372,44 млрд грн.
- Кредитні картки змінюються: важливими складовими карток стають наявність комфортного онлайн-сервісу, цікавої програми лояльності, що включає кешбек та бонуси.
- Топ-5 банків за зростанням кредитних портфелів фізичних осіб: Укрсиббанк, ОТП Банк, ПУМБ, Універсал Банк та Ідея Банк.
- Найкращі кредитні картки 2026 року: відповідно до проведеного аналізу умов банків, лідерами рейтингу визнані картки ВСЕМОЖУ Online від ПУМБ, О.Картка від Ідея Банк та Чорна картка monobank (Універсал Банк).
В Україні помітне зростання обсягів споживчого кредитування. За даними НБУ, станом на початок вересня обсяг кредитів у національній валюті, виданих банками населенню, зріс з початку року на 25,65% – до 372,44 млрд грн. При цьому, банки очікують зростання кредитних портфелів і далі в наступні 12 місяців, про що зазначено у результатах опитування про умови банківського кредитування від НБУ.
"Попит на споживчі кредити заохочувався зміною процентних ставок, ліпшими споживчими настроями та витратами на товари тривалого вжитку. Послаблення стандартів споживчого кредитування триває з початку 2023 року. Конкуренція з іншими банками та небанківськими фінансовими установами залишалася важливим чинником пом’якшення стандартів для споживчих кредитів", – йдеться у дослідженні.
Один з найпопулярніших кредитних продуктів в банках – картка з кредитним лімітом, і пропозиції за кредитками мають усі головні гравці ринку роздрібного кредитування.
Проте умови щодо ліміту, пільгового періоду, ставки, комісій, необхідні для оформлення картки з лімітом документи суттєво відрізняються залежно від позиції банку на ринку, стратегії фінустанови та її політики оцінки ризиків і планів з нарощування портфелів кредитів.
Крім того, важливими складовими карток стають наявність комфортного онлайн-сервісу та цікавої програми лояльності, що включає кешбек та бонуси за розрахунки карткою. РБК-Україна дослідило ринок кредитних карток та склало рейтинг кредиток з найкращими умовами.
Кредитні картки: як змінюється ринок і які чинники зараз впливають на вибір картки з лімітом
Ринок споживчого кредитування в 2026 році зростає, проте головними гравцями залишаються державні банки, великі банки з іноземним капіталом та декілька банків з приватним українським капіталом. Серед лідерів ринку – традиційно такі фінустанови, як ПриватБанк, Універсал Банк (monobank), Райффайзен Банк, ОТП Банк, Ідея Банк та Укрсиббанк.
"Кількість банківських установ в Україні стабільна (60 діючих банків), проте понад 85% обсягів кредитування фізичних осіб зосереджено у топ-10 фінансових установ (державні банки, міжнародні банківські групи та провідні цифрові необанки). Нових гравців на ринку практично не з'являється, але зростає конкуренція між існуючими. Банки відходять від складної сегментації продуктових лінійок: замість 4-5 різних кредитних карток більшість фінустанов пропонують один універсальний флагманський продукт, де поєднано тривалий пільговий період, прозорі базові тарифи, можливість розстрочки та цифрові сервіси", – зазначає у коментарі РБК-Україна заступник голови правління Райффайзен Банку Себастіан Рубай.
Фактично сьогодні банки активно удосконалюють цифрові канали продажів і розширюють можливості карткових продуктів, кажуть експерти ринку.
"Конкуренція відбувається між різними фінансовими продуктами: кредитними картками, кредитами готівкою та розстрочками. Клієнти очікують не просто доступу до кредитного ліміту, а зручного інструменту для щоденних розрахунків, зрозумілих умов кредитування та додаткових переваг. Серед помітних тенденцій – розвиток програм кешбеку, персоналізація пропозицій, збільшення можливостей дистанційного оформлення продуктів і вдосконалення мобільних застосунків", – зазначає директор департаменту цифрового банкінгу Ідея Банк Віталій Могильов.
Отже, для комфортної кредитної картки вже недостатньо наявності грейс-періоду та надання клієнту можливості отримати вищу суму ліміту. Адже, як зауважив product owner команди онлайн-кредитування ОТП Банку Ігор Кльоц, клієнт навряд чи оформлюватиме кредитну картку без зручного мобільного застосунку. Крім того, мають значення і додаткові переваги, які пропонують банки клієнтам.
"Зараз умови кредитні картки у різних банках є досить близькими та конкурентними, тому створити суттєву продуктову перевагу, яка дозволить помітно виділитися на ринку, складно. Саме тому фінустанови все частіше конкурують за рахунок додаткових переваг: знижок, кешбеку та програм лояльності", – пояснив Ігор Кльоц.
Щоб мати конкурентну перевагу на ринку кредитних карток, банки також покращують системи скорингу, щоб підвищити швидкість автоматичної обробки заявки від клієнта.
"Ставка вже не головний аргумент: більшість клієнтів користується карткою в межах пільгового періоду й відсотків не платить. Тому банки змагаються за зручність і прозорість: швидке оформлення в застосунку без візиту у відділення, миттєве рішення щодо ліміту, зрозумілі комісії, тривалий пільговий період", – зазначає Віталій Могильов.
Важливим аспектом конкуренції за клієнта на ринку кредитних карток стає зняття трансакційних бар'єрів у сезонні піки.
"Традиційно перекази кредитних коштів (P2P та IBAN) мають комісію 3-4%. Проте дедалі частіше банки використовують точкові акційні механіки – наприклад, тимчасове скасування комісії за перекази під час великих розпродажів (Чорна п’ятниця, передноворічний сезон тощо), що стимулює клієнтів використовувати ліміт не лише в класичному POS-еквайрингу", – пояснив Себастіан Рубай.
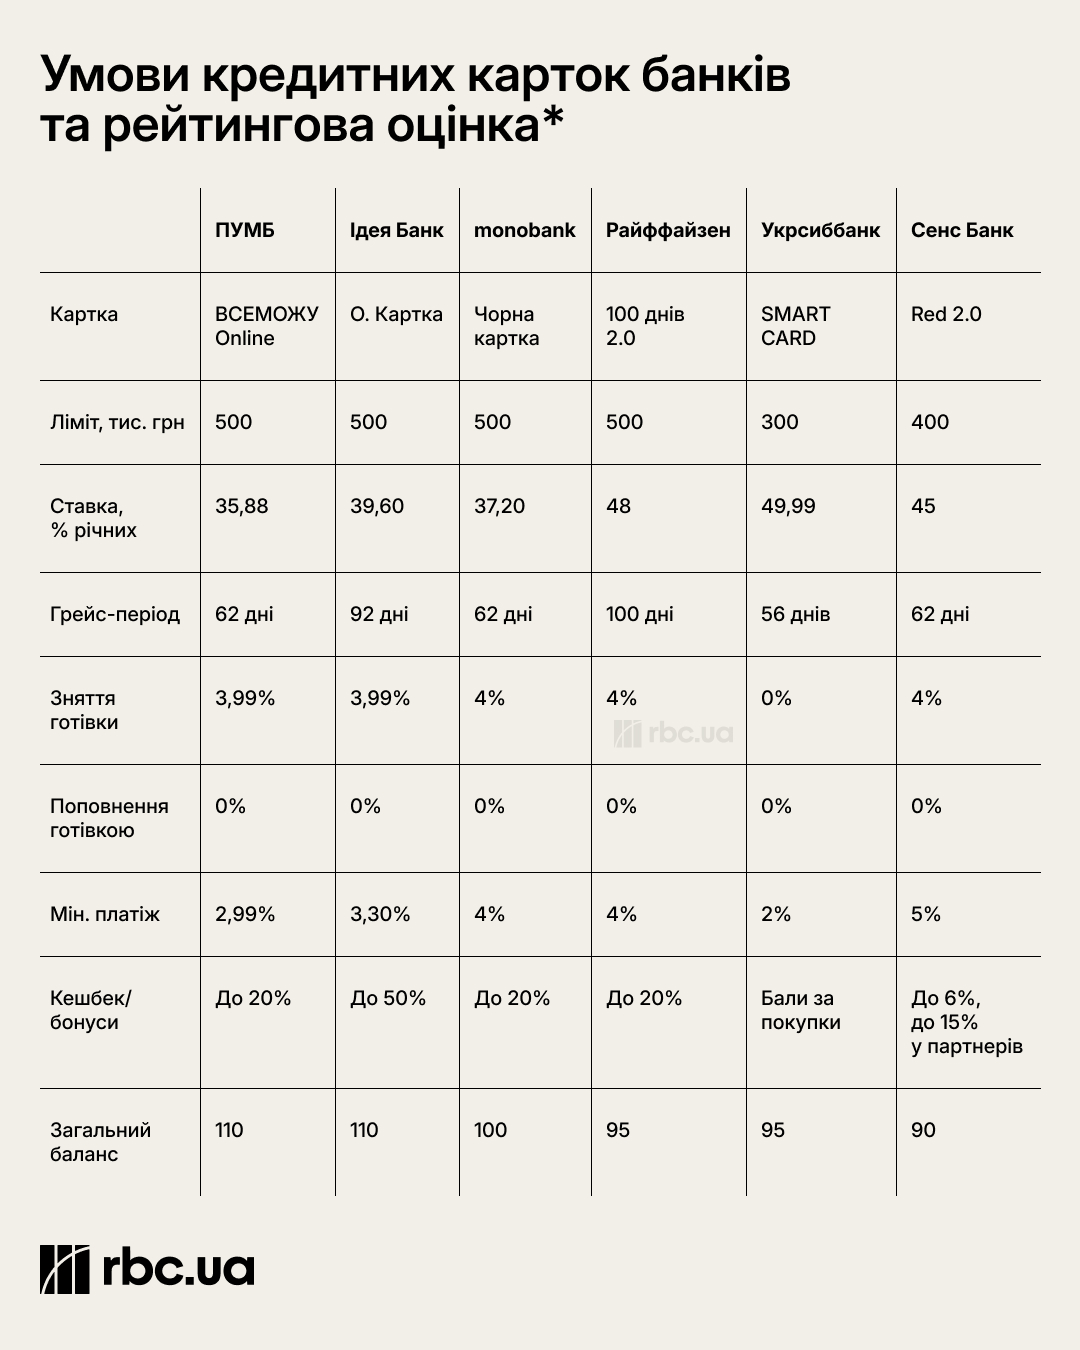
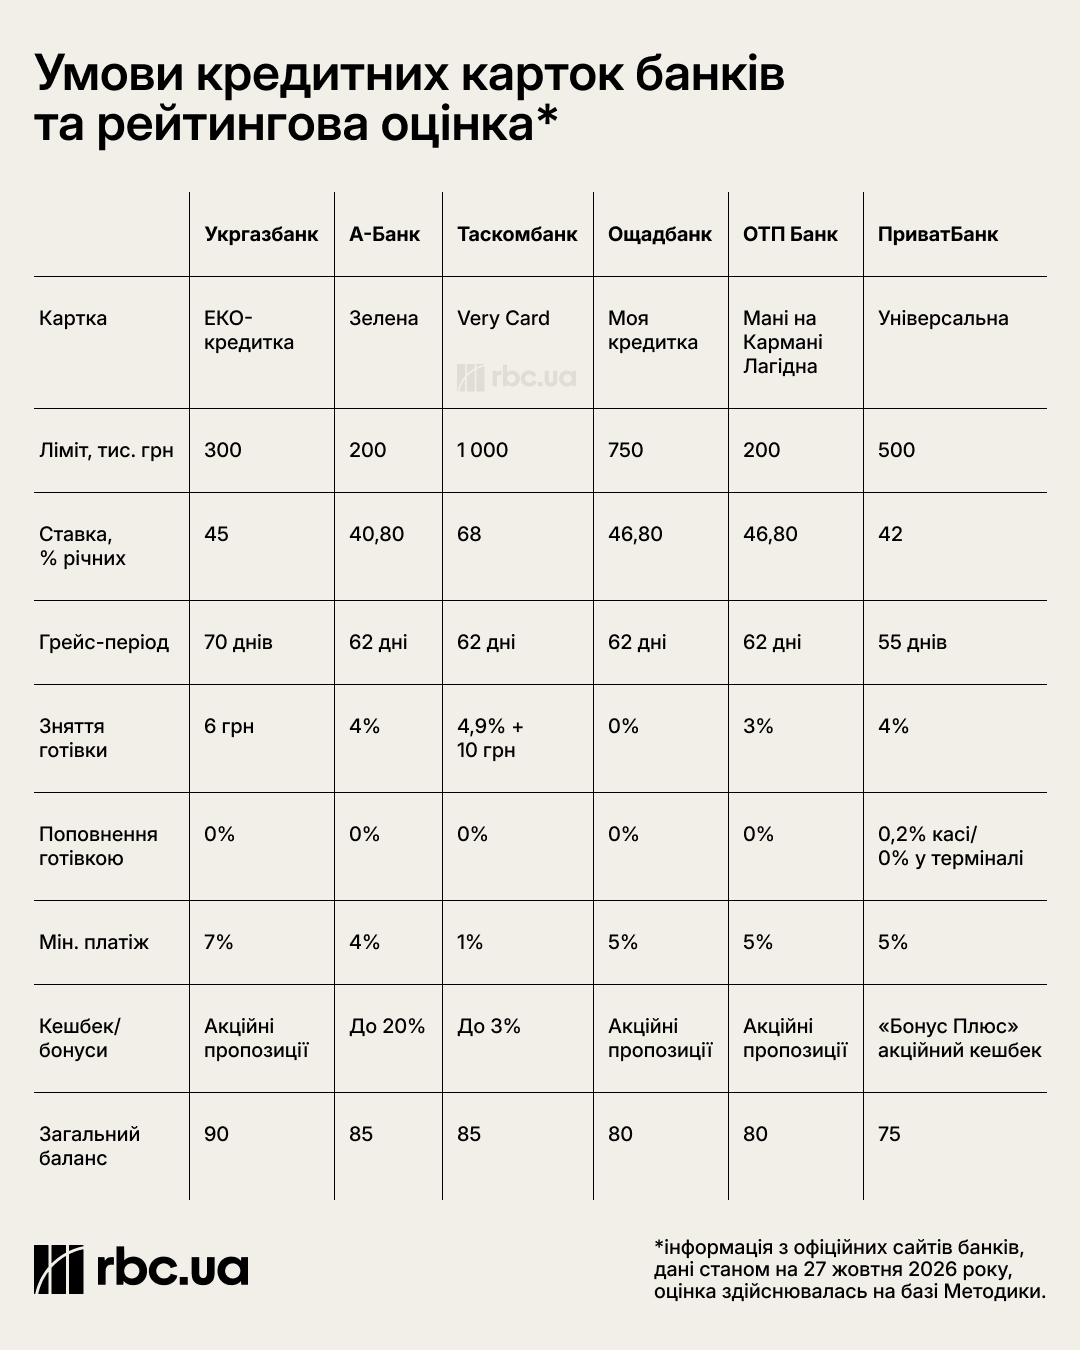 Умови кредитних карток банків та рейтингова оцінка (інфографіка: РБК-Україна) Зручно і швидко: якою є роль банківського додатку і як зростає частка онлайн-оформлень карток
Багато банків сьогодні пропонують цифрову картку з лімітом, що оформлюється у застосунку та дозволяє одразу підключити картку до гаманця ApplePay або GooglePay.
Популярність віртуальних карток зростає. Як зазначає Себастіан Рубай, частка цифрових карток у структурі нових емісій на ринку становить понад 75-80%. На думку експерта, на зростання частки цифрових карток впливає розвиток безконтактної інфраструктури, миттєвий доступ до ліміту та безпека, адже відсутність фізичного носія нівелює ризик скімінгу або втрати картки.
"Для клієнта цифрова картка – це швидкий доступ до фінансового інструменту, менше зайвих кроків під час оформлення та можливість керувати карткою через мобільний застосунок. Для банку – це розвиток дистанційного обслуговування й оптимізація процесу видачі карток", – зауважує Віталій Могильов.
Зручний банківський мобільний застосунок з великою кількістю опцій, важливих користувачам карток, також є важливим чинником, що впливає на рішення клієнта оформити картку з лімітом.
"Комфортний мобільний застосунок фактично став невід’ємною частиною самого продукту. Мобільний застосунок є основним каналом залучення та обслуговування клієнтів, а кредитна картка залишається одним із ключових банківських продуктів для входу в довгострокові відносини з клієнтом", – пояснює начальник управління розвитку карткового бізнесу та перехресних продажів ОТП Банку Євген Грубий.
На його думку, для клієнта дедалі важливішою стає не лише номінальна ставка, а й загальна цінність продукту: наявність пільгового періоду, прості та прозорі умови, зручний цифровий сервіс і можливість повністю керувати карткою в мобільному застосунку.
За словами директора департаменту цифрового банкінгу Ідея Банку Віталія Могильова, сьогодні застосунок впливає на привабливість кредитки, адже саме він визначає, наскільки легко її отримати й користуватися щодня. Тож, каже експерт, конкуренція між банками дедалі більше зміщується від класичних параметрів кредитування до якості цифрових сервісів: швидкості оформлення, дистанційного встановлення ліміту, мобільних застосунків і персоналізованих пропозицій.
Банки досить активно працюють із мобільними за стосунками, збільшуючи кількість доступних клієнту в додатку карткових операцій. Наразі у більшості банків клієнти в застосунку є можливість контролювати заборгованість, здійснювати платежі, переглядати історію операцій, отримувати інформацію про умови обслуговування, заблокувати та розблокувати картку, змінити ліміти на розрахунки, здійснити перекази та необхідні оплати карткою.
"Мобільний застосунок є одним з вирішальних факторів вибору. У сегменті споживчого кредитування ключовий бар'єр для клієнта страх заплутатися в нарахуванні відсотків, прострочити платіж або сплатити неочікувану комісію. Сучасний банківський застосунок вирішує цю проблему завдяки наочному трекінгу днів до кінця розрахункового періоду, автоматичним нагадуванням та можливості налаштувати авто погашення, швидкому управлінню лімітами безпеки та розстрочками", – зазначає Себастіан Рубай.
Ставки, комісії, грейс-період: які сьогодні головні умови кредитних карток та чи очікувати на зміни
Серед головних умов карток з лімітом – грейс-період, або пільговий період виплати кредиту. Це певна кількість днів, коли клієнт може здійснити погашення заборгованості без нарахування відсотків. У деяких банках такий період становить 45-56 днів, в інших – 62, 92 або навіть 100 днів. Усі погашення поза пільговим періодом вже будуть мати процентну складову.
Мінімальний щомісячний платіж за кредиткою теж має значення, адже у кожного банку за карткою встановлена умова такого платежу, і зазвичай це 2-6% суми заборгованості.
Щодо відсоткової ставки за картковим кредитом, то вона може бути номінальною та реальною. Якщо номінальна ставка часто перебуває в межах 35-62% річних, то реальна ставка, що обов’язково визначається банком у документі "Паспорт споживчого кредиту", становить в середньому 78-128% річних.
Загалом ставки за кредитними картками майже не змінювались протягом останніх п’яти років, але банки змінюють інші параметри карток: збільшують ліміти за картками, розширюють грейс-період, зменшують або й прибирають взагалі деякі комісії (зокрема, вже дуже рідко зустрічається комісія за готівкове поповнення рахунку, а комісії за перекази коштів з кредитного на дебетовий рахунок стають більш лояльними).
"Банки розвивають кешбек, збільшують можливості персоналізації пропозицій, удосконалюють мобільні сервіси та спрощують дистанційне керування кредитним лімітом. Процентна ставка залишається важливим критерієм вибору, однак оцінювати кредитну картку лише за нею було б неправильно. Для клієнта мають значення тривалість пільгового періоду, вартість обслуговування, обов’язковий щомісячний платіж і комісії за окремі операції, зокрема за перекази та зняття готівки", – зазначає Віталій Могильов.
Як зауважив заступник голови правління Райффайзен Банку, найближчим часом очікується збереження стабільності ставок за кредитними картками на поточному рівні. Експерт вважає, що цьому сприяє виважена монетарна політика НБУ, спрямована на контроль інфляції та стабільність валютного ринку. Тоді як передумов для різкого підвищення ставок немає, оскільки банки мають високу ліквідність і достатній запас капіталу.
"Банки продовжать оптимізацію тарифів у бік спрощення. Основним інструментом боротьби за активність стануть сезонні та партнерські акції", – зазначає Рубай.
Кредитна картка залишатиметься одним з флагманських продуктів для фізичних осіб у 2027 році, кажуть опитані РБК-Україна фінансові експерти. Це пояснюється, зокрема, самою філософією картки з лімітом.
"Кредитка – це інструмент гнучкості. Вона дозволяє закрити касовий розрив між надходженнями, зробити необхідну покупку, не чіпаючи заощаджень, і мати фінансову подушку на непередбачувані витрати. Окрім цього, щоденні покупки з карткою в O.Bank приносять додаткову вигоду у вигляді кешбеку та бонусів від партнерів. А вчасне погашення формує позитивну кредитну історію", – говорить Віталій Могильов.
Тим часом, як зауважив начальник управління розвитку карткового бізнесу та перехресних продажів ОТП Банку Євген Грубий, конкуренція між банками дедалі більше зміщується від прямого цінового змагання до розвитку клієнтського досвіду та цифрових сервісів.
У наступному році банки розвиватимуть індивідуальний підхід до визначення кредитного ліміту, умов користування та додаткових переваг на основі платоспроможності, кредитної історії й поведінки клієнта, зазначає Віталій Могильов.
Також серед трендів карткового кредитування в 2027 році експерт бачить збільшення пропозицій кешбеку і програм лояльності. Зростатиме і частка оформлених у застосунках банків цифрових карток.
"Очікуємо розвитку мобільного банкінгу та самостійного керування кредитом, а також акцентів на відповідальне кредитування та управління ризиками. На тлі розвитку споживчого кредитування банки приділятимуть більше уваги оцінці платоспроможності, своєчасному виявленню ризику надмірного боргового навантаження та персоналізації кредитних рішень. Конкурентною перевагою стане здатність поєднати швидкість оформлення з якісною оцінкою ризику", – впевнений директор департаменту цифрового банкінгу Ідея Банку.
Рейтинг найкращих кредитних карток 2026 року
Рейтинг найкращих кредитних карток 2026 року, складений РБК-Україна, показує, що найвищі бали отримали кредитні картки з лояльними та вигідними умовами, де клієнтам доступний комфортний онлайн-сервіс, високий кредитний ліміт, тривалий грейс-період, відносно низький поріг мінімального щомісячного платежу на середня ринкова ставка за кредитом.
Таким чином, у топ-5 кредитних карток потрапили такі картки, як:
- ВСЕМОЖУ Online від ПУМБ
- О.Картка від Ідея Банк
- Чорна картка monobank (Універсал Банк)
- 100 днів 2.0 від Райффайзен Банку
- SMART CARD від Укрсиббанку
 Рейтинг найкращих кредитних карток 2026 року (інфографіка: РБК-Україна) Методика рейтингу кредитних карток з найкращими умовами 2026
Для початку ми відібрали 15 банків – найбільших учасників ринку кредитування фізичних осіб, які показали суттєве зростання портфеля кредитів фізосіб за 8 місяців 2026 року. Обмеження за обсягом портфеля для участі банку в рейтингу встановлене на рівні 1,5 млрд грн.
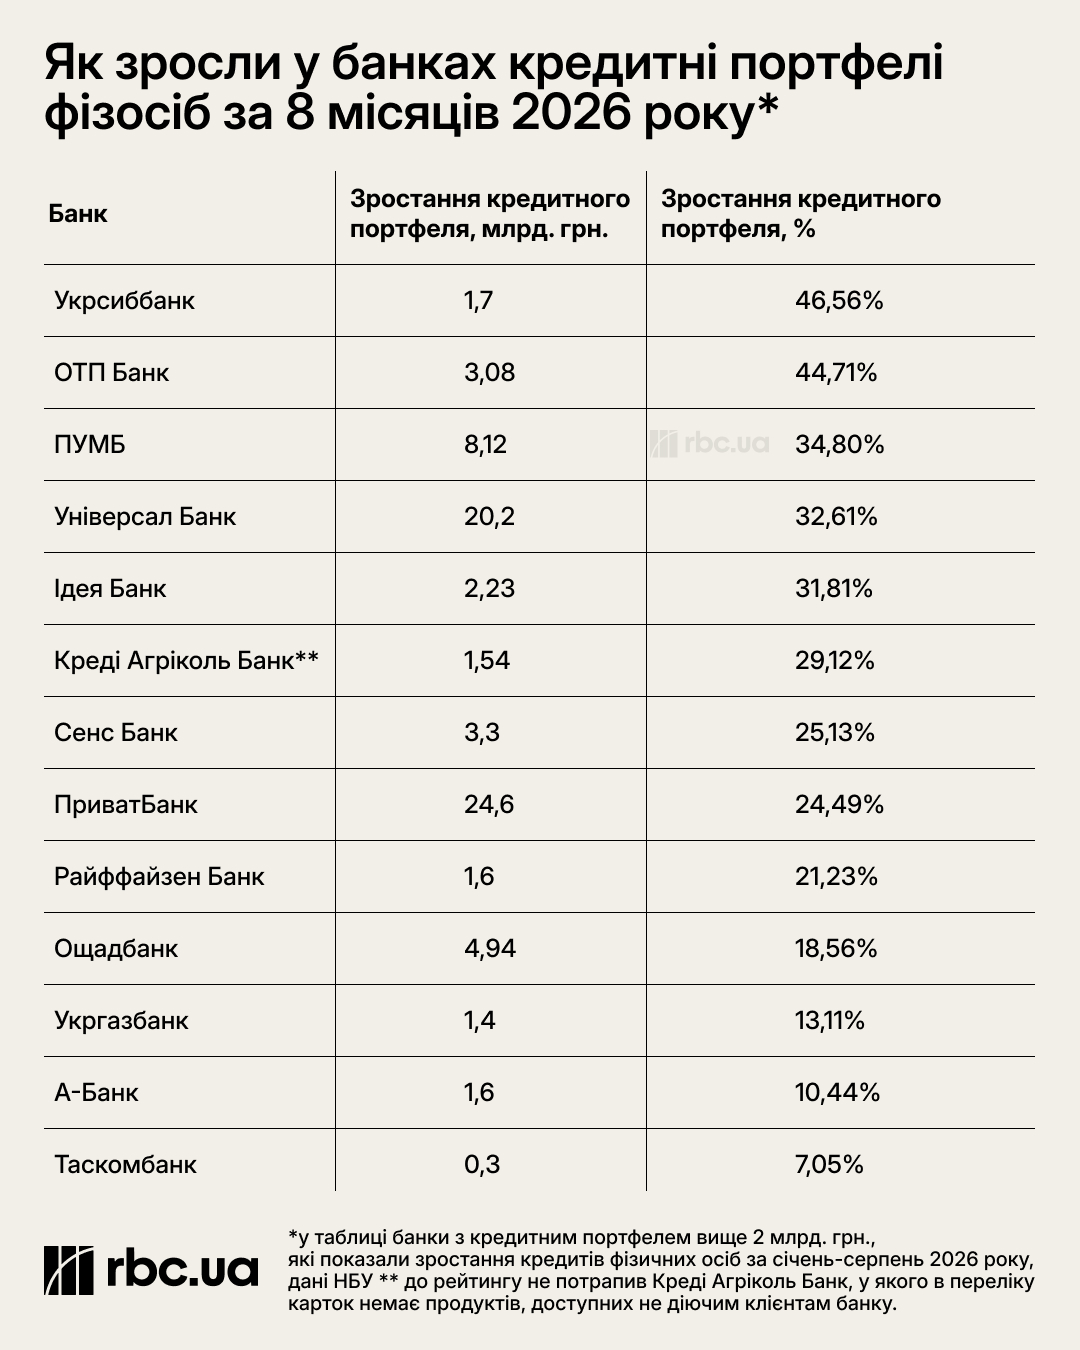 Як зросли у банках кредитні портфелі фізосіб за 8 місяців 2026 року (інфографіка: РБК-Україна)
У рейтинг кредитних карток потрапили продукти банків-учасників, доступні будь-якому клієнту, а не лише власникам зарплатних карток. Оскільки часто банки мають кілька кредитних карток у лінійці, у рейтинг потрапила одна картка від кожного банку, яку було обрано за формальним критерієм найцікавіших умов (простота оформлення, сума ліміту, ставка, грейс-період, програма лояльності). В результаті у рейтинговій таблиці опинились 12 банків-учасників та їхні кредитні картки.
У рейтингу кредитні картки банків оцінювалися за такими параметрами:
- максимальний розмір кредитного ліміту (2 бали, якщо максимальний ліміт – 500 тис. грн., 1 бал – якщо ліміт понад 100 до 400 тис. грн., 0,5 балів – якщо менше або дорівнює 100 тис. грн.);
- можливість онлайн-оформлення картки (1 бал, якщо можливо, 0 балів – якщо ні);
- кредитна ставка за лімітом по картці (заявлена банком номінальна ставка, залежно від рівня ставки кожна картка отримала від 0 до 2 балів);
- комісія за поповнення рахунку внесенням готівки в касі або терміналі (0 балів – за наявність комісії, 1 бал – якщо комісії немає);
- комісія за зняття кредитних коштів у банкоматі (1 бал – якщо немає, 0,5 балів – за комісію до 3,99%, 0 балів – за комісію понад 3,99%);
- пільговий період за карткою (0 балів – за умови відсутності грейс-періоду, 1-3 бали, якщо передбачений – чим більше днів, тим вищий бал);
- умови погашення заборгованості (залежно від розміру мінімального щомісячного платежу – 0,5-2 бали, чим менший розмір обов’язкового платежу, тим вищий бал);
- програма лояльності та кешбек (0 балів – якщо немає програми лояльності чи кешбеку, 0,5-1 бал – залежно від наповнення такої програми та її вигідності для клієнтів).
Для зручності підсумковий бал було помножено на 10
У рейтинговій таблиці викладені дійсні умови банків за конкретними кредитними продуктами станом на 27 жовтня 2026 року, дані з офіційних сайтів банків.
Читайте також великий матеріал про те, кому належать крупні банки України і де найбільше вкладів.
